무슨 차를 원하시냐고 여쭈어보았더니더니 차종은 상관없다고 하셨습니다. 주말마다 기차로 가족을 보러 다니시던 분이었거든요. 재직 한 달에 기대출까지 있으셨는데요. 선수금 0원, 월 19만 1,000원으로 K5를 가져가셨습니다.
이 글에서 보실 것
1. 아내분을 보러 갈 때마다 기차를 타셨습니다.
2. 되는지부터 여쭤보셨습니다.
3. 같은 조건 77대와 비교해보았습니다.
4. 10년을 넘긴 차가 답이 되는 경우가 있습니다.
5. 월 19만 1,000원으로 3일 만에 나갔습니다.
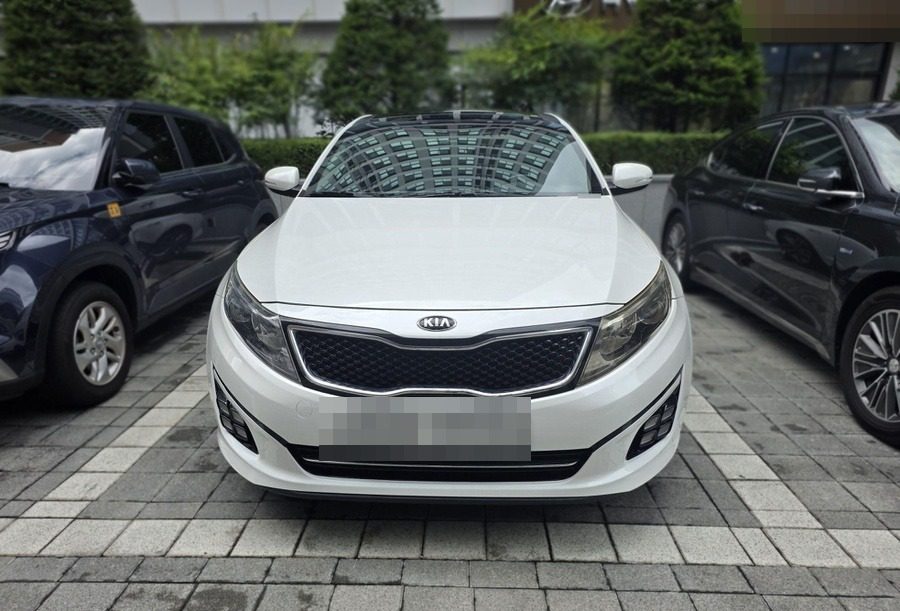
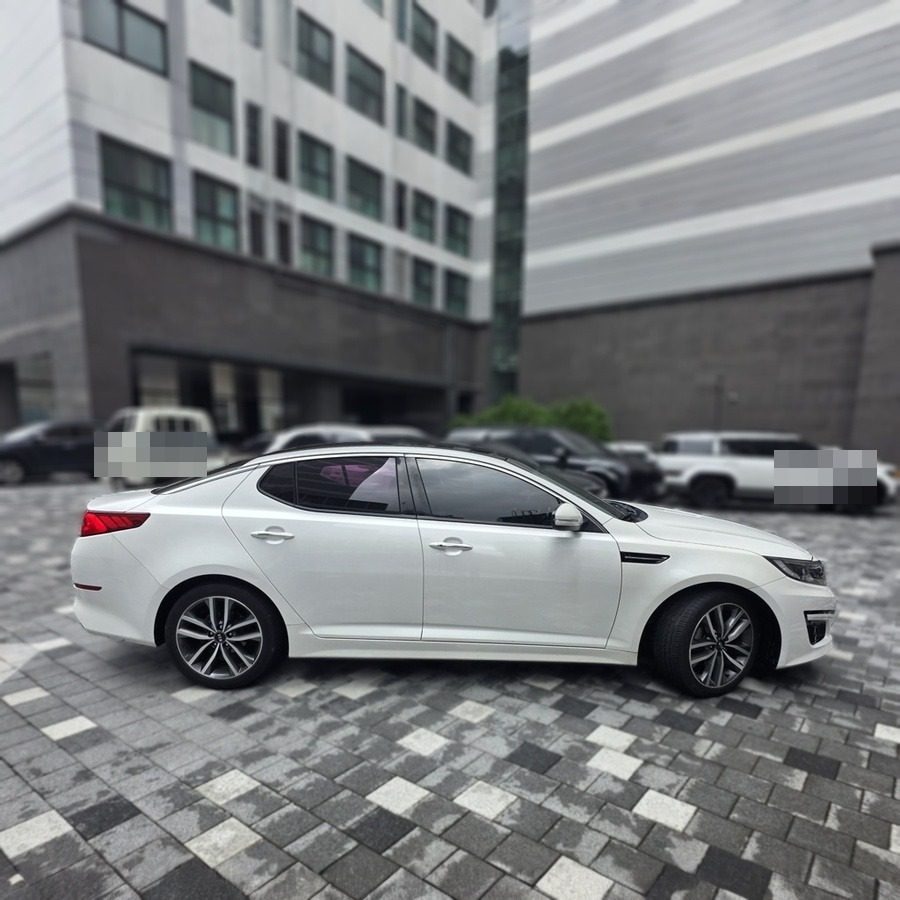
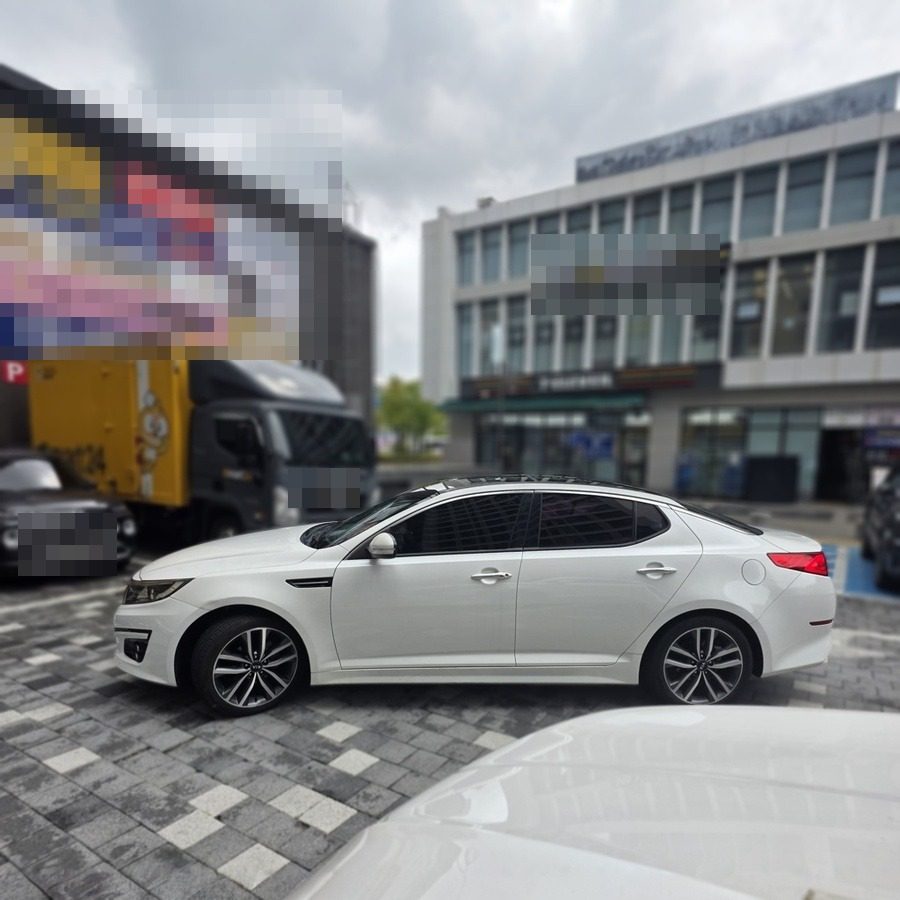
아래 사진은 전부 고객님께서 출고 뒤에 보내주셨습니다.
아내분을 보러 갈 때마다 기차를 타셨습니다.
50대 남성분이셨습니다. 직장에 다니고 계셨고요.
가족과 떨어져 지내신 지 꽤 되셨다고 하셨습니다. 아내분과 자녀분들은 다른 곳에 계시고, 고객님만 혼자 나와 계셨고요.
그래서 가족을 보는 일이 매번 기차였습니다.
가고 싶은 곳이 정해진 분에게 차는 취향이 아니라 거리입니다.
주말마다 역으로 가시던 분입니다
가는 것만 문제가 아니었습니다.
돌아오는 길도 똑같이 기차였거든요. 주말을 보내고 다시 나오실 때마다 시간표에 맞춰 움직이셔야 했고요.
자녀분들 얼굴도 조금이라도 빨리 보고 싶다고 하셨습니다. 그 말씀을 하실 때 표정이 기억에 남습니다.
차가 있으면 이게 다 해결되는 일이었습니다. 다만 그동안은 살 방법을 못 찾으셨던 것이죠.
가족을 위해 차를 알아보시는 분들이 종종 계십니다. 아내분께 드릴 차를 15년 만에 고르신 경우도 있었는데요. 그쪽은 차가 선물이었고, 이번은 차가 길이었습니다.
차종은 아무래도 좋다고 하셨습니다
보통은 타고 싶은 차를 먼저 말씀하십니다. 이 분은 아니었습니다.
무슨 차를 원하시냐고 여쭀더니, 저렴한 금액으로 살 수 있는 차면 된다고 하셨습니다. 브랜드도 등급도 따지지 않으셨고요.
한 달에 20만원 근처면 좋겠다는 말씀도 함께 하셨습니다. 선수금은 0원을 생각하고 오셨습니다.
조건은 분명했습니다. 문제는 그게 되느냐였는데요.
되는지부터 여쭤보셨습니다.
차 이야기보다 이 질문이 먼저 나왔습니다.
본인 상황에서 할부가 되기는 하느냐고 물으셨습니다. 알아보시다가 안 될 것 같아 접으셨던 적도 있으셨고요.
4대보험이 한 달치뿐이었습니다
직장에 다니고는 계셨습니다. 다만 4대보험이 한 달치밖에 없었습니다.
재직 기간이 짧으면 소득을 증명할 근거가 얇아집니다. 캐피탈 쪽에서 가장 먼저 보는 자리이기도 하고요.
여기에 기대출도 있으셨는데요. 아내분 병원비 때문에 여기저기서 끌어다 쓰신 것이 남아 있었습니다.
점수는 NICE 540점 / KCB 510점이었고요. 낮다고 할 수는 있어도 바닥은 아니었습니다.
문제는 점수보다 재직 한 달에 기대출이 겹쳤다는 쪽이었습니다. 하나만 있었으면 훨씬 쉬웠을 자리입니다.
조건이 어려운 자리라고 해서 한도가 아예 없는 것은 아닙니다.
생각지도 못한 한도가 나왔습니다
넣어보니 한도가 잡혔습니다.
고객님이 잡아두신 예산 안에서 충분히 움직일 수 있는 금액이었고요. 전화로 말씀드렸을 때 한참 말이 없으셨습니다.
그러고 나서 하신 말씀이 이랬습니다. 이제 대중교통을 안 타도 된다는 생각만으로도 너무 행복하다고요.
차 이야기가 아니었습니다. 매주 역으로 가던 길이 없어진다는 이야기였습니다.
한도 소식에 반응이 크신 분들이 종종 계십니다. 한도가 나온다는 말에 일하시다 말고 바로 오신 경우도 있었는데요. 급한 방향이 서로 달랐을 뿐입니다.
이 조건에서 실제로 잡힌 금리는 연 15.4%였습니다. 같은 조건으로 일반 안내를 받으시면 연 17.4% 선이고요.
금리는 개인의 신용도와 소득, 거래 조건에 따라 달라질 수 있습니다.
이제 이 차가 실제로 평균시세가 얼마인지 보겠습니다.
같은 조건 77대와 비교해보았습니다.
전국에 나와 있는 K5가 4,947대였는데요. 여기서 같은 세대만 남기니 154대가 됐습니다.
거기서 렌터카와 택시로 쓰이던 차를 걷어냈습니다. 남은 것이 77대였고요.
그 77대를 평균시세로 비교하기 위해 계산을 해보니 620만원이었습니다.
가장 싼 게 370만원, 가장 비싼 게 899만원이었고요. 상태에 따라 두 배 넘게 벌어져 있습니다.
같은 조건으로 나와 있는 K5 (국민마이카가 직접 집계 · 2026년 8월 27일 기준)
조회 조건
기아 K5 · 같은 세대 · 2.0 가솔린 · 렌터카와 택시 제외
평균시세 값 620만원 · 모아본 매물 77대
이 차량 550만원 · 평균시세보다 70만원 아래
위 조건으로 등록된 매물을 모아 집계한 값입니다. 전수가 아닙니다.
이 차는 550만원으로 잡았습니다. 평균시세보다 70만원 아래고요.
이 차는 연식이 값을 가르지 않습니다
보통은 한 해만 차이가 나도 값이 움직입니다. 이 차는 달랐습니다.
77대를 연식별로 갈라서 다시 세어봤습니다. 이 세대는 2013년부터 2015년까지만 나왔거든요.
앞쪽 해가 28대에 610만원, 뒤쪽 두 해가 36대와 13대에 각각 650만원이었습니다.
세 해를 통틀어 40만원 안쪽에서 움직입니다. 사실상 붙어 있는 셈입니다.
10년을 넘기면 연식으로 깎을 것이 거의 남지 않습니다. 그때부터는 상태와 관리 이력이 값을 가릅니다.
그러면 550만원짜리 차는 무엇을 포기한 차일까요.
10년을 넘긴 차가 답이 되는 경우가 있습니다.
고른 차는 기아 K5였습니다. 2.0 가솔린에 흰색, 변속기는 자동이었고요.
신차로 나왔을 때 값이 2,614만원이었습니다. 지금 550만원이니 신차값의 4분의 1도 안 되는 값입니다.
있는 것과 없는 것을 그대로 보여드렸습니다
옵션표를 같이 놓고 봤습니다. 있는 것부터 말씀드렸고요.
파노라마 선루프가 들어가 있었습니다. 신차로 나갈 때 따로 넣은 옵션이었습니다.
앞뒤 열선시트가 다 있고, 열선핸들도 있었습니다. 풀오토에어컨과 버튼시동, 운전석 전동시트까지 붙어 있었고요.
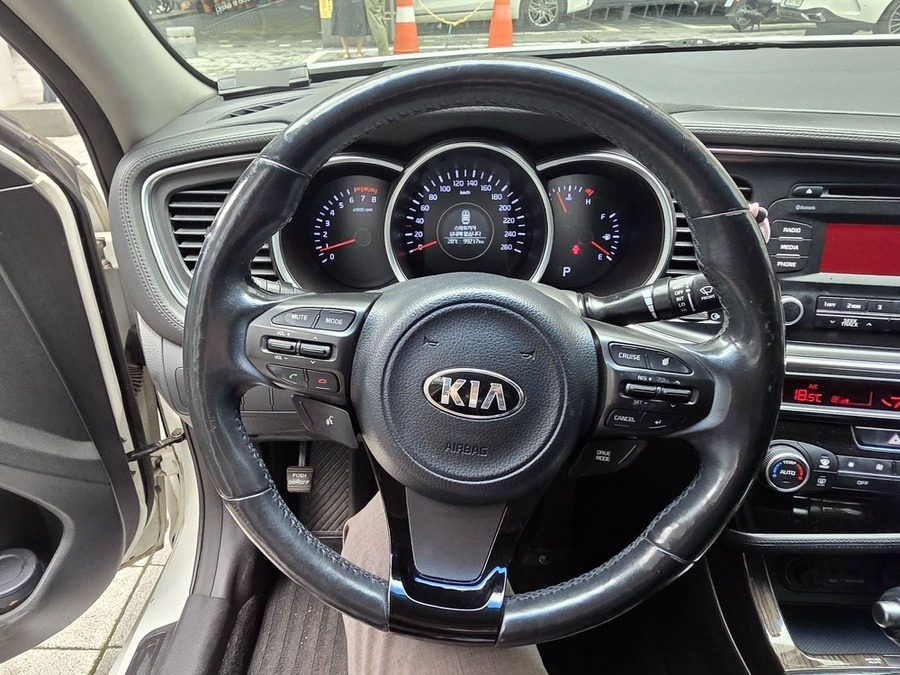
없는 것도 그대로 말씀드렸습니다. 내비게이션이 없었습니다.
통풍시트도 없고, 후측방 경보와 전자식 파킹브레이크도 빠져 있었고요. 헤드램프는 HID가 아니었습니다.
내비가 없는 건 크게 개의치 않으셨습니다. 요즘은 휴대폰을 거치대에 올려 쓰는 분이 더 많으니까요.
남아 있는 것들을 다시 보면 한쪽으로 쏠려 있습니다. 열선시트, 열선핸들, 풀오토에어컨. 먼 길을 갈 때 쓰는 것들입니다.
자동차세가 연 26만원 안팎입니다
이 분에게는 이 숫자가 월 납입금만큼 중요했습니다.
배기량이 1,999cc입니다. 승용차는 cc당 200원이니 39만 9,800원이 기본입니다.
여기에 지방교육세 30%가 얹힙니다. 다 더하면 51만 9,740원이 되고요.
그런데 자동차세는 차가 오래될수록 깎입니다. 3년째부터 해마다 줄어서 12년이 넘으면 절반까지 내려갑니다.
이 차가 그 구간에 들어가 있습니다. 그래서 실제로는 연 26만원 안팎이 됩니다.
10년이 지난 차는 값이 아니라 유지비로 이야기해야 합니다.
고장 이야기도 드렸습니다. 연식이 있으니 손볼 곳이 생길 수 있다고 말씀드렸는데요.
돌아온 답은 짧았습니다. 고장 나면 직접 고치겠다고요. 그 정도는 감수하고 타시겠다는 뜻이었습니다.
차를 손볼 줄 아시면 선택지가 넓어집니다. 남들이 연식 때문에 접는 차를 그대로 볼 수 있으니까요.
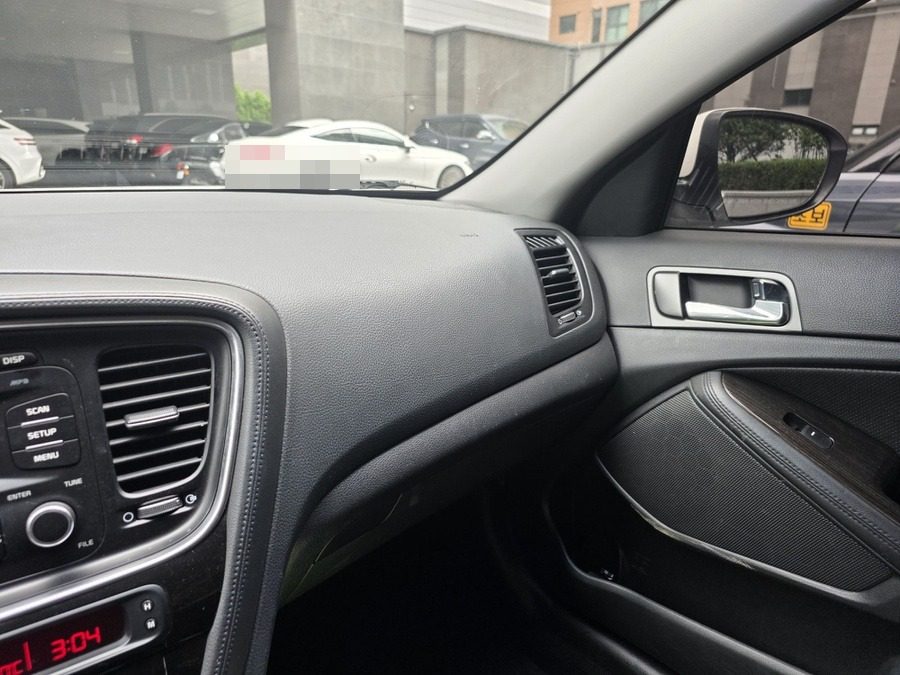
유지비까지 다 계산해드리고 나서 조건을 확정했습니다.
월 19만 1,000원으로 3일 만에 나갔습니다.
선수금은 0원으로 갔습니다. 개월수는 36개월이었고요.
36개월은 고객님이 직접 말씀하신 숫자였습니다. 더 길게 끌고 싶지 않다고 하셨습니다.
그렇게 잡힌 월 납입금이 19만 1,000원입니다. 36개월 동안 687만 6,000원이 나갑니다.
차량가가 550만원이었으니 이자가 137만 6,000원 붙는 셈입니다.
처음에 말씀하신 선이 20만원 근처였습니다. 그 안에 들어갔습니다.
서류를 넣고 3일 만에 차가 나갔습니다. 출고하실 때 6개월 또는 1만km 보증이 함께 나갑니다.
기대를 안 하고 오셨다고 하셨습니다
차를 보러 가시는 날, 큰 기대는 안 하고 가셨다고 하셨습니다.
값을 생각하면 어느 정도는 감수하실 생각이셨고요. 그런데 실물을 보시더니 생각보다 훨씬 좋다고 하셨습니다.
출고하시고 나서 전화를 한 번 주셨습니다.
좋은 차를 안내해줘서 고맙다는 말씀이었는데요. 그다음에 붙이신 말이 오래 남았는데요.
주변에 지인이 없어 소개는 못 해드리겠다고 하셨습니다. 대신 많은 분들이 이 업체를 알고 찾아왔으면 좋겠다고 하셨습니다.
소개해줄 사람이 없다는 말을 미안해하시면서 하시는 분은 처음이었습니다.
지금쯤이면 주말에 역으로 가시는 대신 차를 몰고 가고 계실 겁니다.
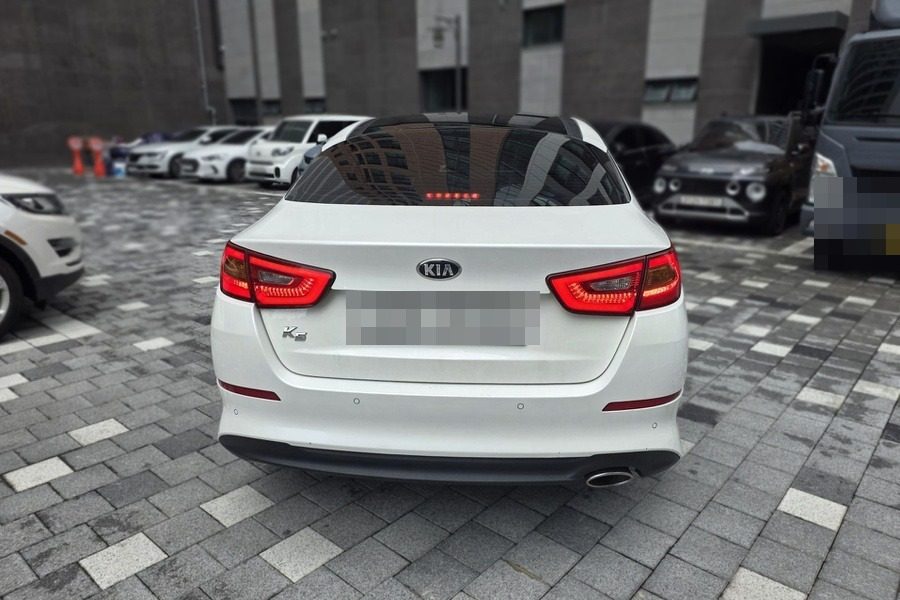
정리하면 이렇습니다
기아 K5 2.0 가솔린, 10년을 넘긴 차. 평균시세가 620만원인데 이 차는 550만원이었습니다.
재직 한 달에 기대출까지 있는 조건. 선수금 0원, 36개월, 월 19만 1,000원. 서류 넣고 3일 만에 나갔습니다.
말씀하신 선이 월 20만원 근처였는데, 그 안에 들어갔습니다. 자동차세도 연 26만원 안팎입니다.
이 조건을 두고 상담에서 실제로 자주 받는 질문 세 가지만 남겨둡니다.
Q1. 재직 한 달인데 중고차 할부가 되나요?
재직 기간만으로 결정되지 않습니다. 점수와 기대출, 그리고 차량가를 같이 봅니다. 이번 건은 4대보험 한 달에 기대출까지 있었는데 연 15.4%로 잡혔습니다. 다만 차량가를 낮게 잡은 것이 함께 작용했습니다.
Q2. 10년이 넘은 차도 할부가 되나요?
됩니다. 연식보다 차량가와 상환 능력을 먼저 봅니다. 오히려 값이 낮아 원금이 작으니 월 납입금이 내려가는 쪽으로 작용합니다. 대신 수리비를 미리 계산에 넣어두시는 게 순서입니다.
Q3. 36개월 말고 길게 가면 어떻게 되나요?
60개월로 늘리면 월 13만 2,000원까지 내려갑니다. 대신 총 나가는 돈이 792만원이 됩니다. 이자만 놓고 보면 36개월의 1.7배가 넘습니다. 거꾸로 24개월로 줄이면 월 26만 7,000원에 총 640만 8,000원이 되고요. 월 부담을 줄일지 총액을 줄일지, 그것부터 정하고 개월수를 잡으시면 됩니다.
여기까지 읽으셨으면 어느 부분이 걸리실지 짐작이 되셨을 텐데요.
지금 4대보험이 몇 달째신지, 그리고 한 달에 감당되는 선이 얼마인지. 이 두 가지만 알려주신다면 조건은 국민마이카에서 먼저 잡아서 보여드립니다.
차를 고르는 건 그다음입니다. 한도부터 확인하고 시작하시면 헛걸음을 줄이실 수 있습니다.
화면 오른쪽에 있는 카카오톡이나 전화 버튼을 눌러주시면 바로 연결됩니다.
내 상황이면 얼마가 나올까
아래 세 분도 전부 선수금 0원으로 출고하셨습니다. 조건도 가격대도 다 달라서, 가까운 쪽부터 보시면 감이 잡히실 겁니다.
보시는 차도 조건도 다 다릅니다. 고객님은 어느 쪽에 가까우신가요.

무슨 차를 원하시냐고 여쭈어보았더니더니 차종은 상관없다고 하셨습니다. 주말마다 기차로 가족을 보러 다니시던 분이었거든요. 재직 한 달에 기대출까지 있으셨는데요. 선수금 0원, 월 19만 1,000원으로 K5를 가져가셨습니다.
이 글에서 보실 것
1. 아내분을 보러 갈 때마다 기차를 타셨습니다.
2. 되는지부터 여쭤보셨습니다.
3. 같은 조건 77대와 비교해보았습니다.
4. 10년을 넘긴 차가 답이 되는 경우가 있습니다.
5. 월 19만 1,000원으로 3일 만에 나갔습니다.
아래 사진은 전부 고객님께서 출고 뒤에 보내주셨습니다.
아내분을 보러 갈 때마다 기차를 타셨습니다.
50대 남성분이셨습니다. 직장에 다니고 계셨고요.
가족과 떨어져 지내신 지 꽤 되셨다고 하셨습니다. 아내분과 자녀분들은 다른 곳에 계시고, 고객님만 혼자 나와 계셨고요.
그래서 가족을 보는 일이 매번 기차였습니다.
가고 싶은 곳이 정해진 분에게 차는 취향이 아니라 거리입니다.
주말마다 역으로 가시던 분입니다
가는 것만 문제가 아니었습니다.
돌아오는 길도 똑같이 기차였거든요. 주말을 보내고 다시 나오실 때마다 시간표에 맞춰 움직이셔야 했고요.
자녀분들 얼굴도 조금이라도 빨리 보고 싶다고 하셨습니다. 그 말씀을 하실 때 표정이 기억에 남습니다.
차가 있으면 이게 다 해결되는 일이었습니다. 다만 그동안은 살 방법을 못 찾으셨던 것이죠.
가족을 위해 차를 알아보시는 분들이 종종 계십니다. 아내분께 드릴 차를 15년 만에 고르신 경우도 있었는데요. 그쪽은 차가 선물이었고, 이번은 차가 길이었습니다.
차종은 아무래도 좋다고 하셨습니다
보통은 타고 싶은 차를 먼저 말씀하십니다. 이 분은 아니었습니다.
무슨 차를 원하시냐고 여쭀더니, 저렴한 금액으로 살 수 있는 차면 된다고 하셨습니다. 브랜드도 등급도 따지지 않으셨고요.
한 달에 20만원 근처면 좋겠다는 말씀도 함께 하셨습니다. 선수금은 0원을 생각하고 오셨습니다.
조건은 분명했습니다. 문제는 그게 되느냐였는데요.
되는지부터 여쭤보셨습니다.
차 이야기보다 이 질문이 먼저 나왔습니다.
본인 상황에서 할부가 되기는 하느냐고 물으셨습니다. 알아보시다가 안 될 것 같아 접으셨던 적도 있으셨고요.
4대보험이 한 달치뿐이었습니다
직장에 다니고는 계셨습니다. 다만 4대보험이 한 달치밖에 없었습니다.
재직 기간이 짧으면 소득을 증명할 근거가 얇아집니다. 캐피탈 쪽에서 가장 먼저 보는 자리이기도 하고요.
여기에 기대출도 있으셨는데요. 아내분 병원비 때문에 여기저기서 끌어다 쓰신 것이 남아 있었습니다.
점수는 NICE 540점 / KCB 510점이었고요. 낮다고 할 수는 있어도 바닥은 아니었습니다.
문제는 점수보다 재직 한 달에 기대출이 겹쳤다는 쪽이었습니다. 하나만 있었으면 훨씬 쉬웠을 자리입니다.
조건이 어려운 자리라고 해서 한도가 아예 없는 것은 아닙니다.
생각지도 못한 한도가 나왔습니다
넣어보니 한도가 잡혔습니다.
고객님이 잡아두신 예산 안에서 충분히 움직일 수 있는 금액이었고요. 전화로 말씀드렸을 때 한참 말이 없으셨습니다.
그러고 나서 하신 말씀이 이랬습니다. 이제 대중교통을 안 타도 된다는 생각만으로도 너무 행복하다고요.
차 이야기가 아니었습니다. 매주 역으로 가던 길이 없어진다는 이야기였습니다.
한도 소식에 반응이 크신 분들이 종종 계십니다. 한도가 나온다는 말에 일하시다 말고 바로 오신 경우도 있었는데요. 급한 방향이 서로 달랐을 뿐입니다.
이 조건에서 실제로 잡힌 금리는 연 15.4%였습니다. 같은 조건으로 일반 안내를 받으시면 연 17.4% 선이고요.
금리는 개인의 신용도와 소득, 거래 조건에 따라 달라질 수 있습니다.
이제 이 차가 실제로 평균시세가 얼마인지 보겠습니다.
같은 조건 77대와 비교해보았습니다.
전국에 나와 있는 K5가 4,947대였는데요. 여기서 같은 세대만 남기니 154대가 됐습니다.
거기서 렌터카와 택시로 쓰이던 차를 걷어냈습니다. 남은 것이 77대였고요.
그 77대를 평균시세로 비교하기 위해 계산을 해보니 620만원이었습니다.
가장 싼 게 370만원, 가장 비싼 게 899만원이었고요. 상태에 따라 두 배 넘게 벌어져 있습니다.
같은 조건으로 나와 있는 K5 (국민마이카가 직접 집계 · 2026년 8월 27일 기준)
조회 조건
기아 K5 · 같은 세대 · 2.0 가솔린 · 렌터카와 택시 제외
평균시세 값 620만원 · 모아본 매물 77대
이 차량 550만원 · 평균시세보다 70만원 아래
위 조건으로 등록된 매물을 모아 집계한 값입니다. 전수가 아닙니다.
이 차는 550만원으로 잡았습니다. 평균시세보다 70만원 아래고요.
이 차는 연식이 값을 가르지 않습니다
보통은 한 해만 차이가 나도 값이 움직입니다. 이 차는 달랐습니다.
77대를 연식별로 갈라서 다시 세어봤습니다. 이 세대는 2013년부터 2015년까지만 나왔거든요.
앞쪽 해가 28대에 610만원, 뒤쪽 두 해가 36대와 13대에 각각 650만원이었습니다.
세 해를 통틀어 40만원 안쪽에서 움직입니다. 사실상 붙어 있는 셈입니다.
10년을 넘기면 연식으로 깎을 것이 거의 남지 않습니다. 그때부터는 상태와 관리 이력이 값을 가릅니다.
그러면 550만원짜리 차는 무엇을 포기한 차일까요.
10년을 넘긴 차가 답이 되는 경우가 있습니다.
고른 차는 기아 K5였습니다. 2.0 가솔린에 흰색, 변속기는 자동이었고요.
신차로 나왔을 때 값이 2,614만원이었습니다. 지금 550만원이니 신차값의 4분의 1도 안 되는 값입니다.
있는 것과 없는 것을 그대로 보여드렸습니다
옵션표를 같이 놓고 봤습니다. 있는 것부터 말씀드렸고요.
파노라마 선루프가 들어가 있었습니다. 신차로 나갈 때 따로 넣은 옵션이었습니다.
앞뒤 열선시트가 다 있고, 열선핸들도 있었습니다. 풀오토에어컨과 버튼시동, 운전석 전동시트까지 붙어 있었고요.
없는 것도 그대로 말씀드렸습니다. 내비게이션이 없었습니다.
통풍시트도 없고, 후측방 경보와 전자식 파킹브레이크도 빠져 있었고요. 헤드램프는 HID가 아니었습니다.
내비가 없는 건 크게 개의치 않으셨습니다. 요즘은 휴대폰을 거치대에 올려 쓰는 분이 더 많으니까요.
남아 있는 것들을 다시 보면 한쪽으로 쏠려 있습니다. 열선시트, 열선핸들, 풀오토에어컨. 먼 길을 갈 때 쓰는 것들입니다.
자동차세가 연 26만원 안팎입니다
이 분에게는 이 숫자가 월 납입금만큼 중요했습니다.
배기량이 1,999cc입니다. 승용차는 cc당 200원이니 39만 9,800원이 기본입니다.
여기에 지방교육세 30%가 얹힙니다. 다 더하면 51만 9,740원이 되고요.
그런데 자동차세는 차가 오래될수록 깎입니다. 3년째부터 해마다 줄어서 12년이 넘으면 절반까지 내려갑니다.
이 차가 그 구간에 들어가 있습니다. 그래서 실제로는 연 26만원 안팎이 됩니다.
10년이 지난 차는 값이 아니라 유지비로 이야기해야 합니다.
고장 이야기도 드렸습니다. 연식이 있으니 손볼 곳이 생길 수 있다고 말씀드렸는데요.
돌아온 답은 짧았습니다. 고장 나면 직접 고치겠다고요. 그 정도는 감수하고 타시겠다는 뜻이었습니다.
차를 손볼 줄 아시면 선택지가 넓어집니다. 남들이 연식 때문에 접는 차를 그대로 볼 수 있으니까요.
유지비까지 다 계산해드리고 나서 조건을 확정했습니다.
월 19만 1,000원으로 3일 만에 나갔습니다.
선수금은 0원으로 갔습니다. 개월수는 36개월이었고요.
36개월은 고객님이 직접 말씀하신 숫자였습니다. 더 길게 끌고 싶지 않다고 하셨습니다.
그렇게 잡힌 월 납입금이 19만 1,000원입니다. 36개월 동안 687만 6,000원이 나갑니다.
차량가가 550만원이었으니 이자가 137만 6,000원 붙는 셈입니다.
처음에 말씀하신 선이 20만원 근처였습니다. 그 안에 들어갔습니다.
서류를 넣고 3일 만에 차가 나갔습니다. 출고하실 때 6개월 또는 1만km 보증이 함께 나갑니다.
기대를 안 하고 오셨다고 하셨습니다
차를 보러 가시는 날, 큰 기대는 안 하고 가셨다고 하셨습니다.
값을 생각하면 어느 정도는 감수하실 생각이셨고요. 그런데 실물을 보시더니 생각보다 훨씬 좋다고 하셨습니다.
출고하시고 나서 전화를 한 번 주셨습니다.
좋은 차를 안내해줘서 고맙다는 말씀이었는데요. 그다음에 붙이신 말이 오래 남았는데요.
주변에 지인이 없어 소개는 못 해드리겠다고 하셨습니다. 대신 많은 분들이 이 업체를 알고 찾아왔으면 좋겠다고 하셨습니다.
소개해줄 사람이 없다는 말을 미안해하시면서 하시는 분은 처음이었습니다.
지금쯤이면 주말에 역으로 가시는 대신 차를 몰고 가고 계실 겁니다.
정리하면 이렇습니다
기아 K5 2.0 가솔린, 10년을 넘긴 차. 평균시세가 620만원인데 이 차는 550만원이었습니다.
재직 한 달에 기대출까지 있는 조건. 선수금 0원, 36개월, 월 19만 1,000원. 서류 넣고 3일 만에 나갔습니다.
말씀하신 선이 월 20만원 근처였는데, 그 안에 들어갔습니다. 자동차세도 연 26만원 안팎입니다.
이 조건을 두고 상담에서 실제로 자주 받는 질문 세 가지만 남겨둡니다.
Q1. 재직 한 달인데 중고차 할부가 되나요?
재직 기간만으로 결정되지 않습니다. 점수와 기대출, 그리고 차량가를 같이 봅니다. 이번 건은 4대보험 한 달에 기대출까지 있었는데 연 15.4%로 잡혔습니다. 다만 차량가를 낮게 잡은 것이 함께 작용했습니다.
Q2. 10년이 넘은 차도 할부가 되나요?
됩니다. 연식보다 차량가와 상환 능력을 먼저 봅니다. 오히려 값이 낮아 원금이 작으니 월 납입금이 내려가는 쪽으로 작용합니다. 대신 수리비를 미리 계산에 넣어두시는 게 순서입니다.
Q3. 36개월 말고 길게 가면 어떻게 되나요?
60개월로 늘리면 월 13만 2,000원까지 내려갑니다. 대신 총 나가는 돈이 792만원이 됩니다. 이자만 놓고 보면 36개월의 1.7배가 넘습니다. 거꾸로 24개월로 줄이면 월 26만 7,000원에 총 640만 8,000원이 되고요. 월 부담을 줄일지 총액을 줄일지, 그것부터 정하고 개월수를 잡으시면 됩니다.
여기까지 읽으셨으면 어느 부분이 걸리실지 짐작이 되셨을 텐데요.
지금 4대보험이 몇 달째신지, 그리고 한 달에 감당되는 선이 얼마인지. 이 두 가지만 알려주신다면 조건은 국민마이카에서 먼저 잡아서 보여드립니다.
차를 고르는 건 그다음입니다. 한도부터 확인하고 시작하시면 헛걸음을 줄이실 수 있습니다.
화면 오른쪽에 있는 카카오톡이나 전화 버튼을 눌러주시면 바로 연결됩니다.
내 상황이면 얼마가 나올까
아래 세 분도 전부 선수금 0원으로 출고하셨습니다. 조건도 가격대도 다 달라서, 가까운 쪽부터 보시면 감이 잡히실 겁니다.
입사 3개월 차
볼보 V90, 재직이 짧아도 조건이 잡힌 경우 ›
60개월 · 월 71만원 · 평균시세보다 440만원 아래
예산을 먼저 정한 경우
코나, 차보다 예산을 먼저 정하고 고른 경우 ›
36개월 · 월 37만 3,000원 · 평균시세보다 115만원 아래
신용회복 8회차
팰리세이드, 다른 데서 막혔던 조건 ›
72개월 · 월 69만 2,000원 · 평균시세보다 470만원 아래
보시는 차도 조건도 다 다릅니다. 고객님은 어느 쪽에 가까우신가요.